
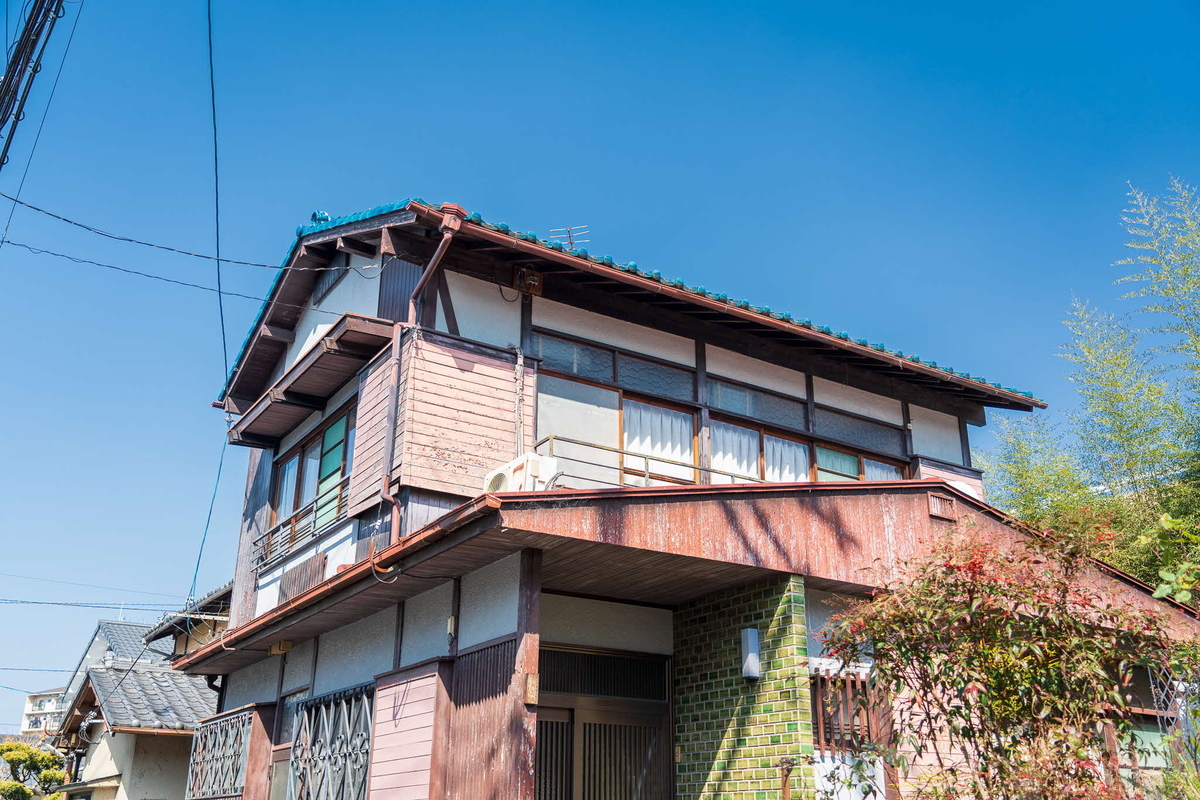
全国的に空き家が増え、社会的な関心も高まる中、「人が住んでいない家にも火災保険は必要なの?」と疑問に感じる方もいることでしょう。住んでいないからといって、火災や風災、水災、盗難等のリスクがなくなるわけではありません。むしろ、空き家だからこそ起こりやすいトラブルもあります。
この記事では、空き家における火災リスクや火災保険の特徴のほか、住宅用物件との違い等を解説します。別荘や一時的な空き家を所有している方も、ぜひ参考にしてください。
- 全国の空き家は約900万戸!
- 空き家だからこそ火災や自然災害を受けるリスクはある
- 住宅物件が中心の火災保険は空き家が対象外
- 空き家で入れる火災保険は保険料が高くなる
- 空き家でも条件を満たせば住宅物件用の火災保険に加入できる
- 地震による火災は火災保険では補償されない
- 空き家を所有し続けるデメリット
- 別荘等の空き家の火災保険なら東京海上日動がおすすめ
全国の空き家は約900万戸!
総務省「令和5年住宅・土地統計調査 住宅数概数集計(速報集計)結果」によると、2023年時点で全国の空き家は約900万戸と過去最多になっており、空き家の割合も全住宅の13.8%で過去最高となっています。これは少子高齢化や相続問題、地方の人口減少等が要因の1つと考えられます。
空き家の中には、居住や売却等の予定がないまま長年放置されている物件も多く、防犯・防災の観点から問題視されている物件は少なくありません。放火や不審火、台風による屋根の飛散、老朽化による倒壊等、空き家が原因で近隣に被害をおよぼすケースもあります。
空き家だからこそ火災や自然災害を受けるリスクはある
空き家には、火災や自然災害をはじめとしたさまざまなトラブルが発生する可能性があります。ここからは、空き家ならではの主なリスクについて見ていきましょう。
空き巣や放火の標的になりやすい
チラシがポストにたまっていたり、雑草が伸び放題になっていたりする空き家は、管理が行き届いていない印象を与え、空き巣や放火犯に狙われやすくなります。無人のため火の手が上がっても発見が遅れ、被害が拡大しやすいのも空き家だからこそのリスクといえます。
総務省消防庁「令和6年版 消防白書」によると、2023年には約4,000軒の家屋が放火および放火の疑いによる火災被害を受けました。これは空き家に限定した数値ではないものの、住宅同様に日頃から備える必要があるでしょう。
漏電やもらい火等で火災が発生することもある
空き家は「火を使わない」「電気が通っていない」等の理由から安全と思われがちですが、電気配線の老朽化や水濡れによる漏電で、空き家ならではの火災が発生することもあります。また、ネズミが電気配線をかじってショートを起こし、火災につながるケースもあります。
さらに、空き家自体に問題はなくても、隣家からのもらい火で被害を受けるリスクもゼロではありません。
火災後の解体・処分費用が高額になる
火災によって建物や家財が使用できなくなると、たとえ一部の損害であっても、建物の解体や家具・家電の処分費用で数百万~数千万円の負担が発生する場合もあります。
国土交通省「我が国の住生活をめぐる状況等について(前回までの補足)」によると、木造住宅の解体費用の目安は1坪あたり約3.5万円で、50坪の住宅では175万円程度が相場となっています。
損害賠償の責任が発生する
万が一、空き家で火災が起き、隣家に被害がおよんだ場合は、所有者が損害賠償責任を問われる可能性があります。自費で見舞金や修理費用を支払うことになれば、経済的な負担は非常に大きくなります。
自然災害による損害が発生することもある
空き家は管理が行き届きにくく、台風や豪雨等の自然災害によって屋根が吹き飛んだり、外壁が破損したり、床上浸水したりするケースもあります。人が住んでいない分、被害発生時にすぐ対応できず、損害が拡大しやすいのも空き家の特徴です。
住宅物件が中心の火災保険は空き家が対象外
個人向け火災保険は住宅物件を中心に扱っているため、空き家は多くの場合、引受けの対象外となります。これは、無人であることで火災や盗難、風水害等の被害リスクが高まるためです。
また、契約当初は住居用として火災保険に入っていても、のちに空き家になった場合は、保険会社への申告が必要です。契約内容を変更せずに放置すると、事故が起こった際に「使用目的の変更が届出されていない」と判断され、保険金が支払われないこともあります。
空き家で入れる火災保険は保険料が高くなる

空き家は火災保険上「一般物件」として扱われることが多く、住宅物件に比べて保険料が高くなる傾向にあります。これは、下記のような空き家特有のリスクがあるためです。
<空き家特有の主なリスク>
・火災の発見が遅れて被害が拡大しやすい
・定期的な管理がされず、劣化や損傷が進みやすい
・放火や空き巣のリスクが高い
保険料や補償内容は、空き家の管理状況や利用目的によって大きく異なります。契約の前に、保険会社に詳細を確認しましょう。
■住宅物件と一般物件の火災保険料の違い
空き家でも条件を満たせば住宅物件用の火災保険に加入できる
すべての空き家が、一律に一般物件に分類されるわけではありません。保険会社によって条件は異なりますが、下記のようなケースであれば住宅物件として火災保険に加入できる場合もあります。
<火災保険の住宅物件として認められる主なケース>
・別荘やセカンドハウスとして定期的に使用されている
・転勤等で一時的に不在となっている住宅
・将来的に居住予定があり、適切に管理されている住宅
ここでは、住宅物件として認められた場合の火災保険の選び方のポイントについて紹介します。
幅広い補償が必要な場合
火災保険では、火災以外にも自然災害や盗難、水濡れ等、さまざまなリスクに備えることができます。例えば、別荘や季節的に使用する住宅であれば、東京海上日動の「トータルアシスト住まいの保険(火災保険)」のような幅広い補償が用意された火災保険に加入できるケースもあります。
■東京海上日動の火災保険の補償範囲の例
|
災害 |
補償範囲 |
事例 |
|
火災 |
火災、落雷、破裂・爆発による建物や家財の損害 |
火災で住宅の外壁や屋根が焼失した |
|
風災 |
風災、雹(ひょう)災、雪災による建物や家財の損害 |
台風で屋根瓦が飛散した、雪崩で外壁が破損した |
|
水災 |
水災による損害(床上浸水、地盤面より45㎝を超える浸水、または、損害割合が30%以上の場合) |
豪雨で床上浸水し、床材や壁材が濡れて劣化した |
|
盗難、水濡れ等 |
盗難、水濡れ、建物の外部からの衝突、労働争議に伴う破壊行為による建物や家財の損害 |
窓ガラスを割られて侵入された |
|
破損等 |
上記以外の偶然な破損事故等による建物や家財の損害 |
・家具を移動させる際にぶつけて、壁に穴があいた ・子どもが誤っておもちゃを投げて、窓ガラスが割れて破片が散らばった |
※東京海上日動の「トータルアシスト住まいの保険(火災保険)」は、原則として空き家(長期間使用されていない無人の建物)は対象外です。ただし別荘等、季節的に住居として使用され、家財が常時備えられている場合は、引き受け対象になることがあります。
必要最小限でいい場合
「水災リスクが少ない地域にある」「家財は残していない」といった空き家であれば、水災や家財の補償を除く等、補償範囲を絞れば保険料を抑えられます。また、建物の補償金額を抑えるといった工夫も有効です。ただし、ガス契約を継続している場合は、落雷や爆発による事故のリスクがあるため、これらの補償は残すとあんしんです。
補償を少なくしすぎると、損害を受けた際の補償が不十分になり、自己負担が大きくなるおそれもあります。保険料とのバランスを考えながら、必要最低限の補償は維持しましょう。
地震による火災は火災保険では補償されない
火災保険は多くのリスクをカバーしますが、地震が原因で発生した火災は補償の対象外*です。例えば、大きな地震によって電気配線がショートして火災が起こっても、火災保険しか加入していない場合は保険金が支払われません。
そのため、地震による火災や損害に備えるには、火災保険とセットで「地震保険」に加入する必要があります。なお、地震保険は単独では契約できず、かならず火災保険と組み合わせて契約しなければなりません。
また、地震保険の保険金額には上限があり、火災保険の支払限度額の30~50%の範囲内で設定されます。その上で、建物は5,000万円、家財は1,000万円が上限です。
地震保険について、詳しくは下記をご確認ください。
▶地震保険は本当にいらない?補償対象や加入を検討するポイントを解説
*東京海上日動では、地震火災費用保険金をお支払いする場合があります。
空き家を所有し続けるデメリット

空き家を保有していても「特に費用はかからないだろう」と考える人もいるかもしれません。しかし、実際には維持管理のためのコストやリスクが多く、放置することでトラブルに発展する可能性もあります。
ここでは、空き家を長期間所有し続けることによる主なデメリットについて解説します。
適切な管理が必要になる
空き家であっても所有者には管理義務があります。屋根や外壁、擁壁等が老朽化し、通行人や近隣住民に被害を与えた場合は、所有者が損害賠償責任を負う可能性があります。
「住んでいないから大丈夫」と油断せず、定期的な巡回や点検、清掃等を行うことが大切です。
固定資産税の支払いが必要になる
空き家であっても、毎年1月1日時点の所有者には固定資産税の納税義務があります。評価額は、自治体から届く「固定資産税納税通知書」に記載されているため、確認しておきましょう。
固定資産税の税額は、下記のように計算されます。
<固定資産税額の計算式>
・土地:固定資産税評価額×1.4%
・建物:固定資産税評価額×1.4%
※参考:総務省「固定資産税」(2025年8月現在)
ただし、住宅が建っている土地には「住宅用地の特例措置」が適用され、税負担が軽減されます。
<住宅用地の固定資産税>
・200平方メートル以下:固定資産税評価額×1.4%×1/6
・200平方メートル超:固定資産税評価額×1.4%×1/3
※参考:総務省「固定資産税」(2025年8月現在)
放置すると「特定空き家」として固定資産税が上がる
空き家でも適切な管理がされていないと、自治体から下記のような「特定空き家」に認定されることがあります。
<特定空き家の例>
・倒壊や破損の危険がある
・衛生上有害な状態になっている
・景観を著しく損なっている
特定空き家に認定されたあとに、自治体から改善の勧告を受けた場合、前述した「住宅用地の特例措置」が適用されず、固定資産税が最大で6倍に増加します。さらに、自治体からの命令に従わずに違反と判断された場合は、50万円以下の過料が科されます(2025年8月現在)。
最悪の場合、行政代執行によって強制的に建物を解体され、費用を請求される可能性もあるため、空き家の管理は所有者にとって極めて重大な責任です。
別荘等の空き家の火災保険なら東京海上日動がおすすめ
別荘や一時的に空き家となっている住宅も、状況によっては「住宅物件」として火災保険に加入できるケースがあります。特に、定期的な管理がされていたり、将来的に居住予定があったりする建物であれば、通常の住宅用火災保険で契約できる可能性は高くなります。
東京海上日動の「トータルアシスト住まいの保険(火災保険)」は、ライフスタイルや建物の使用状況に応じて、3つの補償タイプから選べるのが特徴です。火災や自然災害、盗難、水濡れなど、幅広いリスクに備えることができ、必要に応じて地震保険をセットで加入することも可能です。

詳細は東京海上日動のパンフレット「Total assist住まいの保険」をご確認ください。3つのプランの補償内容が、イラストとともにわかりやすく解説されています。ご自身に最適なプランを選んで、火災や自然災害に備えましょう。
0216-ET28-B25058-202510
この記事は火災保険の概要についてご紹介したものです。ご契約にあたっては、必ず『重要事項説明書』をよくお読みください。また、詳しくは『ご契約のしおり(約款)』をご用意しておりますので、必要に応じて、東京海上日動のホームページでご参照いただくか、ホケノカウンターまたは東京海上日動までご請求ください。ご不明な点等がある場合には、代理店または東京海上日動までお問い合わせください。
トータルアシスト住まいの保険は「住まいの保険および地震保険」のペットネームです。
2025年11月時点の内容であり、商品改定等により補償内容が変更となる可能性がございます。
監修
二級ファイナンシャルプランニング技能士、AFP認定者
榎本香澄さん
生命保険業に携わる中でファイナンシャルプランナーの存在を知り、資格を取得。よりお客様に寄り添える形を模索する上でFPサテライトに出会う。
